主力の一枚 / 年会費を引いて比較
三井住友ゴールドは、
自分にとって得か。
年会費を引いて比べる。
普段の支払いを一枚へまとめたい。でも、ゴールドにするだけで得になるとは限りません。年間利用額と対象店の支出を分け、無料カードと比べて年会費以上の価値があるかを確認しましょう。
結論
対象店の上乗せを除く年100万円の例では、ゴールド(NL)は通常の初年度9,500円相当、永年無料化後15,000円相当。無料のリクルートカードは12,000円相当です。対象店を使う額と年会費の状態によって、選ぶ一枚は変わります。
なぜ主力に向くのかを見る ↓年間利用額と年会費で判断
 年間利用額と年会費で判断
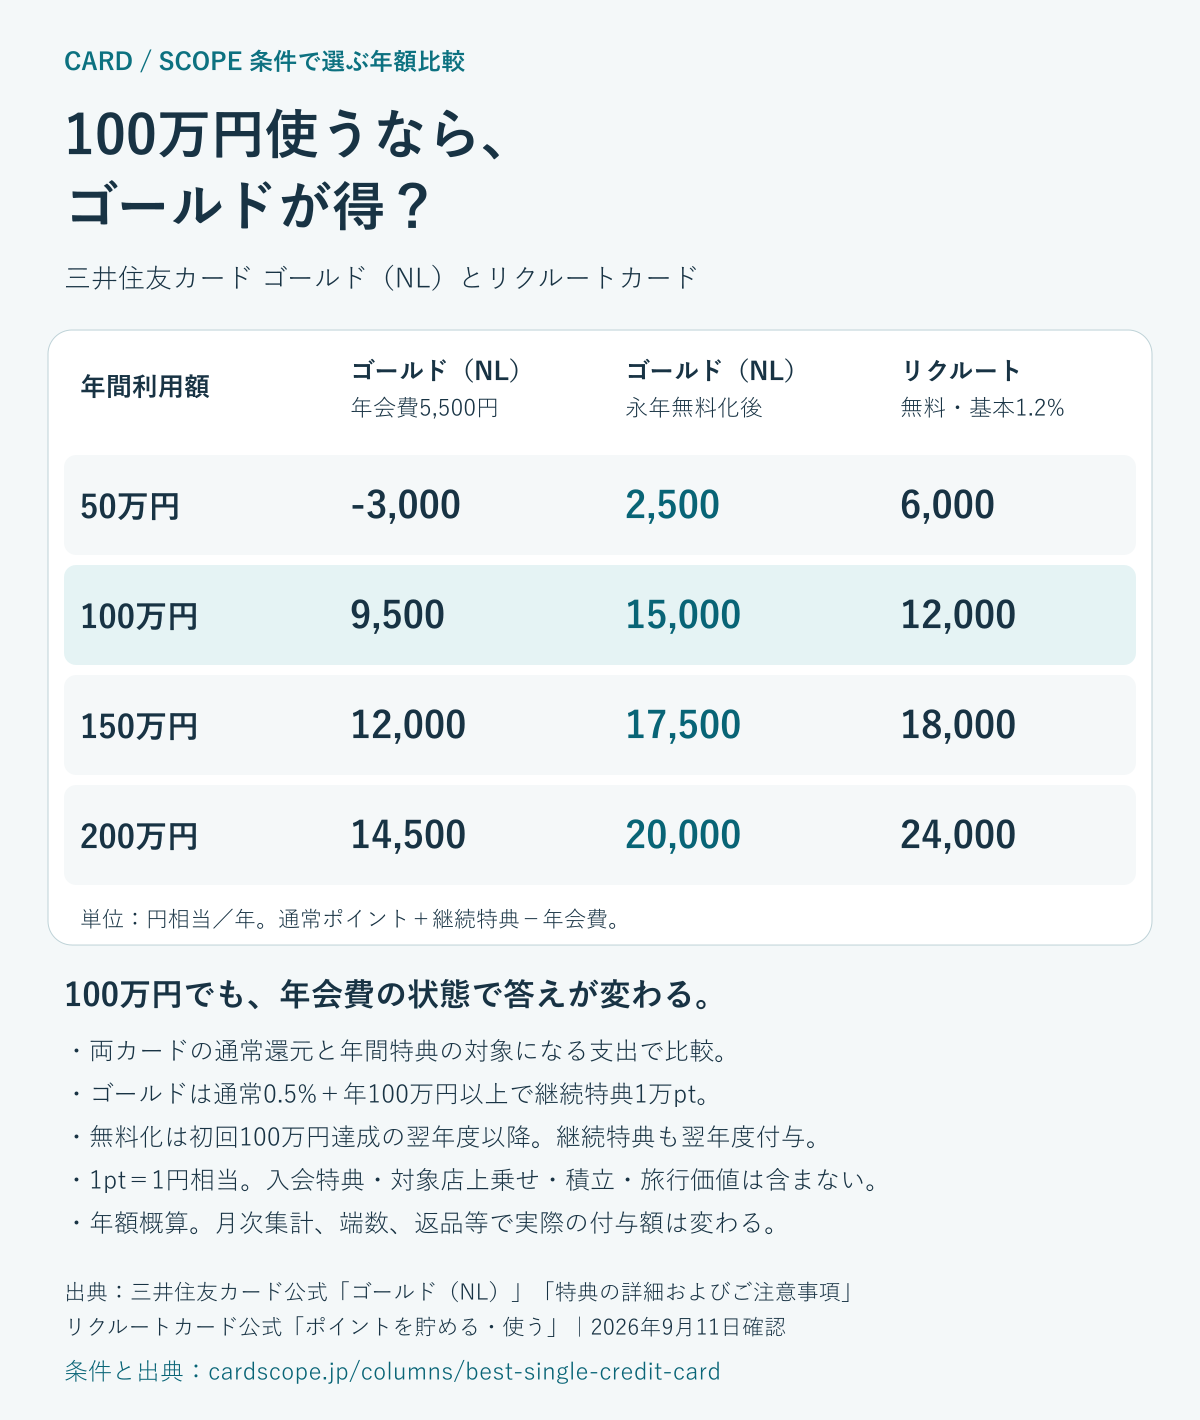
年100万円。初年度と無料化後で、選び方が変わる。
| 年間の 対象利用額 | ゴールド 通常年会費 5,500円の年 | ゴールド 永年無料化後 | リクルート 年会費無料 通常1.2% |
|---|---|---|---|
| 50万円 | -3,000 | 2,500 | 6,000 |
| 100万円 | 9,500 | 15,000 | 12,000 |
| 150万円 | 12,000 | 17,500 | 18,000 |
| 200万円 | 14,500 | 20,000 | 24,000 |
年100万円なら、無料化後のゴールドが年3,000円相当多い。 通常の初年度は年会費を引くと9,500円相当で、リクルートの12,000円相当を下回ります。
比較条件・計算式を見る
両カードの通常還元と、ゴールドの年間利用特典の対象となる同じ支出で比較。ゴールドは利用額×0.5%+年100万円以上なら10,000pt−その年の年会費。リクルートは利用額×1.2%です。どちらも1pt=1円相当で使い切る前提です。
継続特典はその対象期間の利用で獲得する予定分を含み、付与は翌年度です。入会特典、対象店の上乗せ、銀行・積立のポイント、旅行特典は含めません。年額による概算で、実際の月次集計・端数・返品により異なります。
「永年無料化後」は過去に条件を達成済みの人。これから年50万円使う人の年会費が無料になる意味ではありません。マイナスは年会費が獲得ポイントの円換算額を上回る状態です。
比較条件の確認:2026年9月11日。ゴールドの年会費・基本還元/100万円特典と付与時期/リクルートの還元・使い道
まず、対象店の上乗せを含めずに比較します。年100万円では無料化後のゴールドが有利ですが、年150万円・200万円をすべて通常還元で使う例では、リクルートカードが上回ります。
対象のコンビニ・飲食店でスマホ決済する人は、このあと対象店の上乗せも加えて比べてください。
生活費で見る具体例
対象店で月2万円使うなら、年30,600ポイントの例。


年間100万円のうち、対象店で月2万円をスマホの指定方法で払う例です。通常ポイントに、年間特典と対象店の上乗せを足します。
7%になる支払いと計算の前提
対象店でのスマホのVisaのタッチ決済・Mastercardタッチ決済、または対象モバイルオーダーを前提にしています。カード現物のタッチ・iD・差し込み払いは同じ7%ではありません。商業施設内などの例外も公式一覧で確認してください。
7%には通常0.5%を含むので、上乗せは6.5%分だけを足します。対象店以外の支払いまで7%にはなりません。比較条件は年会費無料化後、対象店の条件が12カ月変わらず、付与ポイントを1円相当で使える場合です。
始め方 1 / 申し込む前
 始め方 1 / 申し込む前
紹介・入会特典を確認して、入口を決める。
これから作る人は、申し込む前に紹介と公式の入会特典を確認しましょう。正規の紹介を受ける場合は、対象カード、紹介用URL・コード、エントリーと申込の順序を先に確認します。すでに持っている人は、次の支払い集約へ進めます。
銀行も三井住友銀行へまとめたい人は、ここでOliveゴールドも確認します。銀行まで一体にするか、既存の銀行・カードを生かすかを決めてから申し込むと、二つのゴールドへ支出を分散せずに済みます。
紹介制度・併用条件を確認する
三井住友カードの紹介制度と、三井住友銀行のOlive紹介プログラムは別制度です。Oliveでは契約・エントリーに加え、預金残高などの条件が付く場合があります。公式の入会キャンペーンとも、併用できると確認できた特典だけを合計してください。
紹介特典を年ごとの還元率や、このページの年間試算へ足していません。初回にもらえる特典が大きいことと、数年後も使い続けやすいことは、それぞれ確認します。紹介する人数を前提にした『毎年必ず得する』という計算も行いません。
紹介する側と紹介される側では条件が異なります。このページに個人の紹介URL・コードは掲載していません。公式条件で対象と併用可否を確認して選びます。
始め方 2 / 支払いを集める
月約8.4万円。買い物を増やさず、支払先をまとめる。


 年100.8万円
Vpassで自分の集計期間を確認し、対象の固定費、家族カードの利用、予定済みの旅行や家電購入を集めます。早めに達成する利点は、期限間際に不足しにくくなること。達成日に特典が即入金されるわけではありません。
- Vpassで集計期間と対象利用額を確認する。
- 固定費・日用品・予定済みの支払いを集める。
- 対象外取引・返品を引き、締切に余裕を持たせる。
家族カード・対象外取引・付与時期の補足
最初にVpassで自分の集計期間を確認し、毎月の固定費、家族カードの対象利用、予定済みの大きな支払いを並べます。家族カードの対象利用は本会員へ合算できますが、家族が別に持つ本会員カードや、ゴールド(NL)とOliveゴールドの利用額を自由に合算できるわけではありません。
積立投資100万円とショッピング100万円も別です。SBI証券のクレカ積立、年会費・手数料、国民年金保険料、対象外の電子マネーチャージなどを引きます。返品や売上データ到着の遅れもあるため、最終的な達成はVpassの表示で確認します。
始め方 3 / 毎月の還元
対象店では、スマホのタッチ決済を習慣にする。
スマホのVisa/Mastercardタッチ決済
または対象モバイルオーダー
対象にならない
同じ店でも、支払い方法で変わります。
自分が通う店が対象か確認し、スマホへ設定して使います。家族ポイントなどは、すでに使える上乗せ条件から追加しましょう。家族カードの枚数がそのまま上乗せになる制度ではありません。
ここからは任意 / 銀行連携
Oliveの特典は、自分が使う店の月額で選ぶ。
買い物・固定費を集約


ゴールド(NL)を主力に残し、Oliveアカウントを銀行側で使う方法もあります。SMBC ID・Vpass IDを連携し、対象となる特典を確認します。支払いは主力一枚へ集められますが、契約自体は複数になります。
Olive 一般・ゴールドの「選べる特典」は、通常月は一つ。給与・年金受取の条件を満たす毎月200ポイントと、対象店の指定決済+1%を比べて選びます。
| 対象店で月に使う額 | +1%で増えるポイント |
|---|---|
| 1万円 | 月100pt |
| 2万円 | 月200pt |
| 3万円 | 月300pt |
選択枠・預金残高・手数料も確認する
月2万円を境に、どちらを選ぶか比較できます。200ポイントと+1%をいつでも両取りできる計算にはしません。申込当月・翌月など選択枠が増える期間は別で、初期選択のままになっていないかアプリで確認しましょう。ATMを使う人は手数料無料特典の価値も比べます。
円預金残高による対象店の上乗せにも条件があります。どの銀行でもよいのではなく、Oliveの対象口座と月末時点の残高が基準です。預金を動かす場合は、上乗せされる対象店支出の額と、移動元の金利・振込費用も比べてください。
任意の応用 / 主力をOliveにするなら
最初からOliveゴールドにまとめる選択もある。
既にゴールド(NL)を育てている人には、今のカードを生かす理由があります。一方、新しく銀行口座も決済もまとめる人には、Oliveゴールドが自然な候補です。対象店でのクレジットモード8%は、ゴールド(NL)の7%より1ポイント分高く、月2万円の対象店利用なら年2,400ポイントの差になります。
銀行口座・国際ブランド・支払モードを含めて生活に合うほうを選びます。ゴールドを2枚持って、それぞれの100万円を追いかけることを前提にしないでください。まず主力を決め、そのカードの対象利用を確実に集めることが出発点です。
条件を比較
自分が使う条件で、
違いを確認する。
最大値ではなく、実際に使う条件を同じ列で比較します。
横にスワイプして「Oliveゴールドに集約」まで確認 →
任意の応用 / すでに積立をする人へ
月5万円の積立なら、1%で年6,000ポイント。
すでに投資する予定がある人は、買い物と同じVポイントへまとめられます。ポイントだけを理由に積立額を増やす必要はありません。
ゴールド(NL)は初年度原則1%。2年目以降は前年の対象カード利用100万円以上で1%、10万円以上100万円未満で0.75%、10万円未満で0%です。積立自体の金額は、買い物の年間100万円へ足しません。
積立の対象外条件とOlive限定上乗せプラン
Oliveを契約する人には、クレカ積立の『Olive限定上乗せプラン』もあります。毎月8日(銀行休業日は前営業日)のOlive円普通預金残高が100万円以上なら+0.1%、以降100万円刻みで最大500万円以上の+0.5%。SMBC IDとVpass IDの連携などが必要で、積立カードがゴールド(NL)でも対象になります。対象店の月末預金判定とは別の条件です。
月5万円の積立に+0.1%なら増えるのは月50ポイント、年600ポイントの目安です。資産運用特典が適用される場合はこの上乗せと重複しません。既に使う預金・投資の範囲で得を増やす順に考え、還元のためだけに投資額を増やしたり、不要な外貨取引をしたりする必要はありません。投資の損益と手数料はポイントとは別です。
同じカードの再入会などは初年度条件が異なります。継続特典用と積立付与率用の対象外取引も同一とは限らないため、それぞれの公式条件を確認します。
任意の応用 / 2枚使いを選ぶなら
100万円の後に50万円使うなら、分ける差は年3,500円相当。
同じ集計期間に100万円を達成した後の通常利用は、ゴールド(NL)では0.5%。追加50万円を通常1.2%のリクルートカードへ回すと、3,500円相当多く貯まります。対象店の高還元決済はゴールドへ残す考え方です。
年間の支払いを一枚へ集めると明細・支払日・ポイントを管理しやすくなります。下の差額と、もう一枚を管理する手間を比べて選びましょう。
| 年間利用額 | 全額ゴールド | 100万円ゴールド+残りリクルート | 全額リクルート |
|---|---|---|---|
| 100万円 | 15,000 | 15,000 | 12,000 |
| 150万円 | 17,500 | 21,000 | 18,000 |
| 200万円 | 20,000 | 27,000 | 24,000 |
支払いを分ける前に確認すること
両カードの通常還元とゴールドの年間特典の対象になる利用を前提に、ポイントを1円相当で使い切る概算です。入会特典、各店舗の独自優待、銀行・積立ポイント、保険やラウンジの価値は含めません。
対象店の指定決済まで1.2%へ回すと不利になる場合があります。また、集計期間の途中で早く分散すると100万円へ届かない可能性があります。返品・売上到着の遅れにも留意し、確定した対象額を確認します。
100万円を超えても、同じ期間の継続特典は1万ポイントです。通常年会費5,500円がかかる年は、表のゴールドを含む二つの案からそれぞれ5,500円を引きます。
自分の支出でも確かめる
年会費を引くと、
無料カードといくら差が出る?
ゴールド(NL)の通常ポイント・継続特典・対象店の上乗せを分けて試算します。初期値は通常の初年度です。年会費がすでに永年無料の人は選択を切り替えてください。
上乗せ特典がある人:対象店の還元率を変更
ゴールド(NL)を主力に
25,100 円相当/年- 通常0.5%
- 5,000pt
- 年100万円の継続特典
- 10,000pt
- 対象店の上乗せ分
- 15,600pt
- この年の年会費
- −5,500円
100万円以上でも、同じ期間の継続特典は1万ポイントです。
ゴールド(NL)が年13,100円相当多い試算です。
リクルートは年会費無料・通常1.2%、ポイントを1円相当で使う前提。両カードの通常還元対象となる支出を入れてください。入会特典・独自の優待は含みません。リクルートの条件・使い道を確認 →Oliveの特典選択も試算する
Oliveの選べる特典も比べるこの対象店支出への+1%は月200pt相当。給与・年金受取特典の条件を満たすなら月200ptとの比較ができます。
上の合計に別途加算していません。+1%を還元率へ入力済みなら重複させないでください。通常月の選択枠は1つです。次にすること
これから作る人は申込条件を。持っている人は達成ペースを。
年間利用額、年会費の状態、対象店の支払いを確認して候補を決めます。銀行・証券との連携は、使うサービスの条件が合う分だけ追加してください。
この記事の要点を振り返る
年100万円に届かない?
通常還元が高い無料カードから比較年100万円未満では継続特典1万ポイントが付きません。対象店以外の支払いが中心なら、基本還元を優先します。毎月の還元はどう育てる?
対象店のスマホ決済から始めるゴールド(NL)は対象店7%。銀行・家族・証券の上乗せは、使える条件を確認して追加。銀行まで一つにしたい?
Oliveゴールドも主力候補対象店ではクレジットモードで8%。既存NLを生かす案と、Oliveに集約する案を比べます。よくある疑問
よく検索される疑問。
100万円達成後も、ゴールド(NL)を使い続けるべきですか?
対象店の高還元決済は残し、対象店以外の追加支出は他のカードと比較します。通常0.5%から1.2%へ追加50万円を移す例では年3,500円相当の差。集計期間の100万円達成をVpassで確認してから、差額と管理の手間を比べます。
最強の一枚は三井住友カード ゴールド(NL)ですか?
年間100万円を自然に使い、対象店のスマホ決済とVポイントの使い道が合う人には、主力として有力です。銀行まで一体にするならOliveゴールド、100万円に届かない人や基本還元を重視する人は無料カードも比較します。
100万円を早く達成すれば、その後は毎年何もしなくていい?
年会費の永年無料化は一度の達成で翌年度以降に適用されます。継続特典1万ポイントは毎年100万円が必要です。SBI証券の積立付与率も前年の対象利用で判定されます。
200万円使えば、継続特典は2万ポイントですか?
この継続特典は、原則として対象期間に100万円以上使うと1万ポイントです。同じ期間に200万円使っても、この特典だけで2万ポイントにはなりません。
SBI証券の積立で100万円を達成できますか?
できません。クレカ積立の利用額は、年会費無料化・継続特典の100万円集計の対象外です。積立でもらうポイントは、買い物のポイントと別に見ます。
Oliveの給与受取200ポイントと+1%は両方選べますか?
一般・ゴールドは通常月の選べる特典が1つなので、原則としてどちらかを選びます。申込当月・翌月などの例外は公式条件を確認してください。対象店月2万円なら+1%も月200ポイント相当が比較の目安です。
紹介と公式キャンペーンは全部足していい?
併用できると確認できたものだけを数えます。紹介する側・される側、カード紹介・Olive口座紹介は条件が異なります。紹介や入会特典は、このページの毎年の試算へ含めていません。
次に確かめたいこと
この年額比較を1枚で保存する
公式情報
公式情報を確認。
この記事で参照した、申込条件・特典・対象取引の公式ページです。