POINT RETURN / REAL ANNUAL VALUE
高還元率カード、
結局どれ?
年額で比べる。
1%と1.2%の差は、年100万円で2,000円相当です。最大20%という数字より先に、通常支出・対象店・公共料金・対象外を分け、実際に残る年間ポイントで比べます。
結論
条件なしの基本還元なら、Pontaポイントかdポイントを使い切れる人はリクルートカードの1.2%が第一候補です。ただし月10万円のうち対象店で約10,800円以上を条件どおり払えるなら、三井住友カード(NL)の7%が年間獲得額で上回ります。
自分の年間1位を計算 ↓REAL RETURN / YOUR SPEND
月額を入れると、
5候補の1位が変わる。
基本還元型の3候補と、三井住友の対象店型2候補を比較します。カード利用全体と対象店の金額を分け、最大還元率を全支出へ掛けません。
初期条件:39歳以下、Ponta・dポイントとJ-POINTを使う、Olive対象外、2026年中。違う場合は下で変更できます。
年齢・ポイントの使い道・利用時期を変える
リクルートカード
14,400 円相当/年リクルートカードが年14,400円相当で1位。2位との差は年600円相当です。 一般的な0.5%カードとの差は年8,400円相当です。
- 選んだポイント候補
- 12,000円相当/年
- 1.2%との差
- 2,400円相当/年
- NLが1.2%を上回る対象店月額
- 約10,800円
- Olive 8%の同目安
- 約9,400円
1.0% vs 1.2%
 1.0% vs 1.2%
0.2ポイント差は、月10万円で年2,400円。
月5万円なら、0.5%は年3,000円、1.0%は6,000円、1.2%は7,200円相当です。月10万円なら6,000円・12,000円・14,400円、月20万円なら12,000円・24,000円・28,800円になります。
1.0%から1.2%へ乗り換える差は、月5万円で年1,200円、月10万円で2,400円、月20万円で4,800円相当です。使いにくいポイントへ替えるほどの差かを先に判断します。
d CARD / CHANGE 2027
 d CARD / CHANGE 2027
dカードは、2027年1月から通常0.5%。
一般のdカードは、2026年12月利用分まで通常100円(税込)で1ポイントです。2027年1月利用分から通常200円で1ポイントへ変わるため、通常決済だけなら月10万円を12カ月使った単純試算は12,000ポイントから6,000ポイントへ下がります。
2027年5月利用分から、カード番号が4363・5344・5365のいずれかで始まる対象カードをスマホのタッチ決済で使う場合は200円で2ポイントです。d払いを支払方法dカードにした決済も合計1%が続きます。通常決済、対象スマホ決済、d払いを分けて比較します。
年会費は初年度無料で、2年目以降も前年に1回以上利用すれば無料です。2027年の利用が0回だった場合の最初の請求は2028年2月で、1,650円。GOLD U・GOLD・PLATINUMは、この一般dカードの還元率・年会費改定の対象外です。
THREE RANKINGS
 THREE RANKINGS
基本還元、対象店、年間特典を混ぜない。
基本還元ランキングは、特定の店や期間を選ばず得られる率で比較します。対象店ランキングは、その店で使う金額だけへ高い率を適用します。年間利用特典は、達成額・年会費・対象外取引を別に計算します。
最大20%、セブン最大11%、月10万円ごとの現金還元は、条件を満たす支出には強力です。しかしカード利用全体へ同じ率が付くわけではないため、通常1.2%の順位と同じ表では競わせません。
- 基本還元:条件なしの通常支出
- 対象店還元:店・決済方法・上限を限定
- 年間特典:達成額と年会費を差し引く
BREAK-EVEN SHARE
 BREAK-EVEN SHARE
対象店が約10.8%なら、NLが1.2%を上回る。
月10万円を使う人が、対象店で指定のスマホ決済を月約10,800円以上使うと、通常0.5%+対象店7%の三井住友カード(NL)が、単純な年間獲得額でリクルートカード1.2%を上回る試算です。月2万円ならNLは年21,600円相当、リクルートは14,400円相当です。
Oliveのクレジットモード8%なら、同じ月10万円で対象店月約9,400円が目安です。三菱UFJカードやnanacoクレジットカードは対象店上限や月10万円単位の段差があるため、同じ連続した率として計算しません。
FIXED COSTS
 FIXED COSTS
公共料金を移す前に、減額を確認する。
dカードは対象の公共料金などが200円で1ポイントの0.5%、PayPayカードも電気・ガス・水道・税金は基本0.5%です。楽天カードは多くの公共料金・税金が500円で1ポイントの0.2%です。
au PAY カードは公共料金も原則1%と案内されています。固定費が大きい人は、買い物の基本還元だけでなく、電気・ガス・水道・税金を移した後の年間ポイントを別に出します。
POINT UNIT
同じ1%でも、端数の落ち方が違う。
リクルートカード、JCB CARD W、Orico、三井住友カードは月間利用額を合計してからポイントを計算するため、小さな決済の端数をまとめやすい設計です。楽天カードは原則として1回の買い物ごとに100円未満が切り捨てられます。
PayPayカードは200円ごと、au PAY カードは通常100円ごとです。dカードは2026年12月利用分まで100円ごと、2027年1月から通常200円ごとへ変わります。少額決済が多い人ほど、表示された率だけでなく、付与単位と集計方法を確認します。
- 付与単位は100円・200円・1,000円で異なる
- 利用ごとか月間合算かで端数差が出る
- 対象外・減額取引は通常支出から外す
POINT EXIT
1ポイントは、必ず1円ではない。
J-POINTは交換先により1ポイント最大1円相当です。OricoポイントはWAON POINTやFamiPayなど等価の交換先がある一方、AmazonギフトカードやPayPayマネーライトなど一部は1ポイント0.833円相当になります。
ビックカメラSuicaカードは通常利用で2種類のポイントが貯まり、ビックポイントをSuicaへ交換すると価値が下がります。ランキングでは、実際に選ぶ交換先と最低交換数、有効期限まで確認します。
- 請求へ充当できるか
- 普段の店で1ポイント単位から使えるか
- 最低交換数まで貯まるか
- 期限前に使い切れるか
MAXIMUM CONDITIONS
“最大”は、店・方法・上限まで一文で読む。
三井住友カード(NL)の7%は、対象のコンビニ・飲食店でスマホのVisa/Mastercardタッチまたは対象のモバイルオーダーを使う条件です。カード現物のタッチ、iD、差し込み、磁気取引は同じ率になりません。
PayPayカードの最大1.5%は、アプリ登録と本人確認に加え、200円以上の決済30回・合計10万円以上を達成した次の適用期間の上乗せです。短期キャンペーンは通常時の年間価値へ混ぜません。
SWITCH OR KEEP
年2,000円差なら、使いやすさも同点で比べる。
今のカードが1%で、候補が1.2%なら、年100万円を使っても差は2,000円相当です。ポイントの使い道、アプリ、明細、国際ブランドに不満がなければ、率だけを理由に急いで切り替える必要はありません。
0.5%カードから1%へ替えるなら年100万円で5,000円、1.2%なら7,000円相当の差です。カードを増やす場合は、主力を替えるより、対象店だけ7%・8%へ分ける方が差を作りやすいことがあります。
条件を比較
自分が使う条件で、
違いを確認する。
最大値ではなく、実際に使う条件を同じ列で比較します。
横にスワイプして「特定店型」まで確認 →
候補を絞る
選ぶ理由と、
見送る条件。
カード名より先に、自分の利用条件と一致するかを見ます。
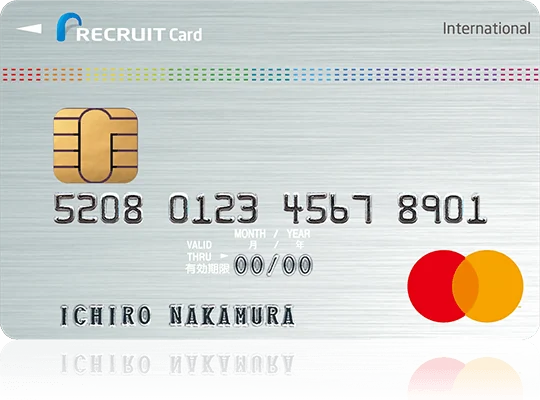
リクルートカード
月間対象利用額の1.2%。月10万円なら年14,400ポイント。- 選ぶ
- Ponta・dポイントを使い切り、支出全体を底上げしたい
- 見送る
- ポイントを使わない、電子マネーチャージが多い
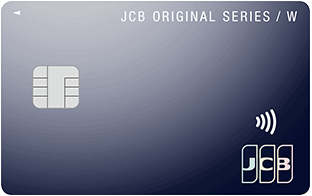
JCB CARD W
月間200円ごとに2 J-POINT。交換先により最大1.0%相当。- 選ぶ
- 39歳以下で、JCBの優待店とポイント交換先を使える
- 見送る
- 40歳以上で新規申込する、1ポイントを常に1円と思う
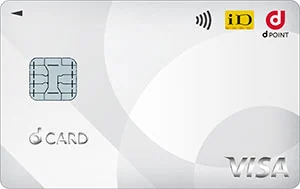
dカード
2026年12月利用分までは通常1%。2027年1月から通常0.5%、5月から対象スマホ決済は1%。- 選ぶ
- 対象スマホ決済またはd払いを使い、dポイントを使い切れる
- 見送る
- 2027年以降も通常のカード払いだけで1%だと考える
au PAY カード
通常100円で1 Pontaポイント。公共料金も原則1%。- 選ぶ
- Pontaを使い、固定費も同じ基本還元でまとめたい
- 見送る
- Pontaを使わない、最大2%のオートチャージ条件を満たさない
Amazon Mastercard
対象コンビニ3社を除く通常利用1%。Amazon.co.jpはPrime 2%、非Prime 1.5%。- 選ぶ
- Amazonで継続購入し、Amazonポイントをそのまま使う
- 見送る
- Amazonを使わない、電子マネーチャージ中心
Orico Card THE POINT
通常1%、入会後6カ月は2%。交換先により実質価値が下がる。- 選ぶ
- 12カ月以内に交換し、1ポイント1円相当の交換先を選べる
- 見送る
- 少額のまま失効する、0.833円相当の交換先を使う
三井住友カード(NL)
通常0.5%。対象店の指定スマホ決済で合計7%。- 選ぶ
- 対象のコンビニ・飲食店で月1万円以上を条件どおり払う
- 見送る
- カード現物・iDを使う、対象店外も1枚で高還元にしたい
Oliveフレキシブルペイ
クレジットモードの通常0.5%、対象店で合計8%。- 選ぶ
- 三井住友銀行と支払いをまとめ、クレジットモードを使う
- 見送る
- 銀行をまとめない、デビットモードで同じ率になると思う
この記事の要点を振り返る
条件なしの基本還元は?
リクルートカード 1.2%月次合算。Ponta・dポイントへ交換して使い切れる人向け。1%との差は大きい?
年100万円で2,000円相当月10万円なら年2,400円。使い道の差で逆転し得ます。対象店型が逆転する?
支出の約10.8%が目安月10万円なら対象店が月約10,800円で、NL 7%が1.2%を上回る試算。最大20%を順位に入れる?
通常ランキングとは分ける対象店・登録・上限を満たす支出だけへ適用します。よくある疑問
よく検索される疑問。
クレジットカードの還元率は何%から高い?
年会費無料カードでは基本1.0%が比較しやすい基準です。1.2%なら年100万円で1%より2,000円多くなります。ただし交換価値、対象外、付与単位まで同じとは限りません。
還元率1%と1.2%は年間いくら違う?
対象外や端数を無視した単純比較では、年100万円で2,000円、月10万円・年120万円で2,400円、月20万円・年240万円で4,800円相当の差です。
還元率0.5%と1%は月10万円でいくら違う?
月10万円を12カ月使うと、0.5%は6,000円、1%は12,000円相当で、年間差は6,000円相当です。
条件なしで還元率が高いカードは?
この比較では、通常ショッピング1.2%のリクルートカードが第一候補です。Ponta・dポイントを使わない場合は、JCB CARD W、PayPayカード、楽天カード、au PAY カードなどの1%帯から使い道で選びます。dカードの通常決済は2027年1月から0.5%です。
dカードは2027年から何%になる?
一般dカードの通常決済は2027年1月利用分から0.5%です。2027年5月利用分から対象カード番号のスマホによるタッチ決済は1%、支払方法をdカードに設定したd払いも合計1%が続きます。
最大10%・20%はすべての支払いにつく?
つきません。対象店、決済方法、アプリ登録、銀行・証券・家族などの条件と上限があります。条件を満たす対象支出だけへ適用します。
公共料金や税金も基本還元率と同じ?
カードにより異なります。PayPayカードとdカードは対象の公共料金などが0.5%、楽天カードは多くが0.2%です。au PAY カードは公共料金も原則1%と案内しています。
1ポイントは必ず1円?
必ずではありません。J-POINTは最大1円相当、Oricoポイントは交換先により1円相当または約0.833円相当など差があります。実際の交換先で比べます。
100円・200円単位と月間合算で差は出る?
出ます。少額決済が多いほど、利用ごとの端数切り捨てが増えます。楽天カードは原則1回ごと、リクルートカードやJCB CARD W、三井住友カードなどは月間合算です。
年100万円ボーナスを還元率へ足してよい?
そのカードで自然に年100万円を使い、対象外取引を除いて条件を達成できる場合だけ、年会費を差し引いて別計算します。通常支出の基本還元率へ常時足しません。
ポイント還元のためにカードを2枚持つべき?
主力1枚を1%または1.2%にし、対象店だけ7%・8%のカードへ分けると役割が明確です。管理が面倒なら、年額差より1枚で使い切れるポイントを優先します。
公式情報
公式情報を確認。
この記事で参照した、申込条件・特典・対象取引の公式ページです。